
Въпреки окончателните антидъмпингови мита на ЕС за електромобили, произведени в Китай, китайските марки продължиха да печелят позиции през 2026 г. — като преминаха към плъг-ин хибриди, използваха новия механизъм за минимални вносни цени и ускориха плановете си за местно производство.
Насоките на Комисията от 12 януари отвориха врата за ценови ангажименти (минимални вносни цени), а Брюксел се зае да затвори пролуката при PHEV с подготвяни допълнителни мита. Резултатът: вносът се увеличи, вместо да намалее, а купувачите ще усетят това първо при цените на плъг-ин хибридите.
Последователността на мерките и ефектите им
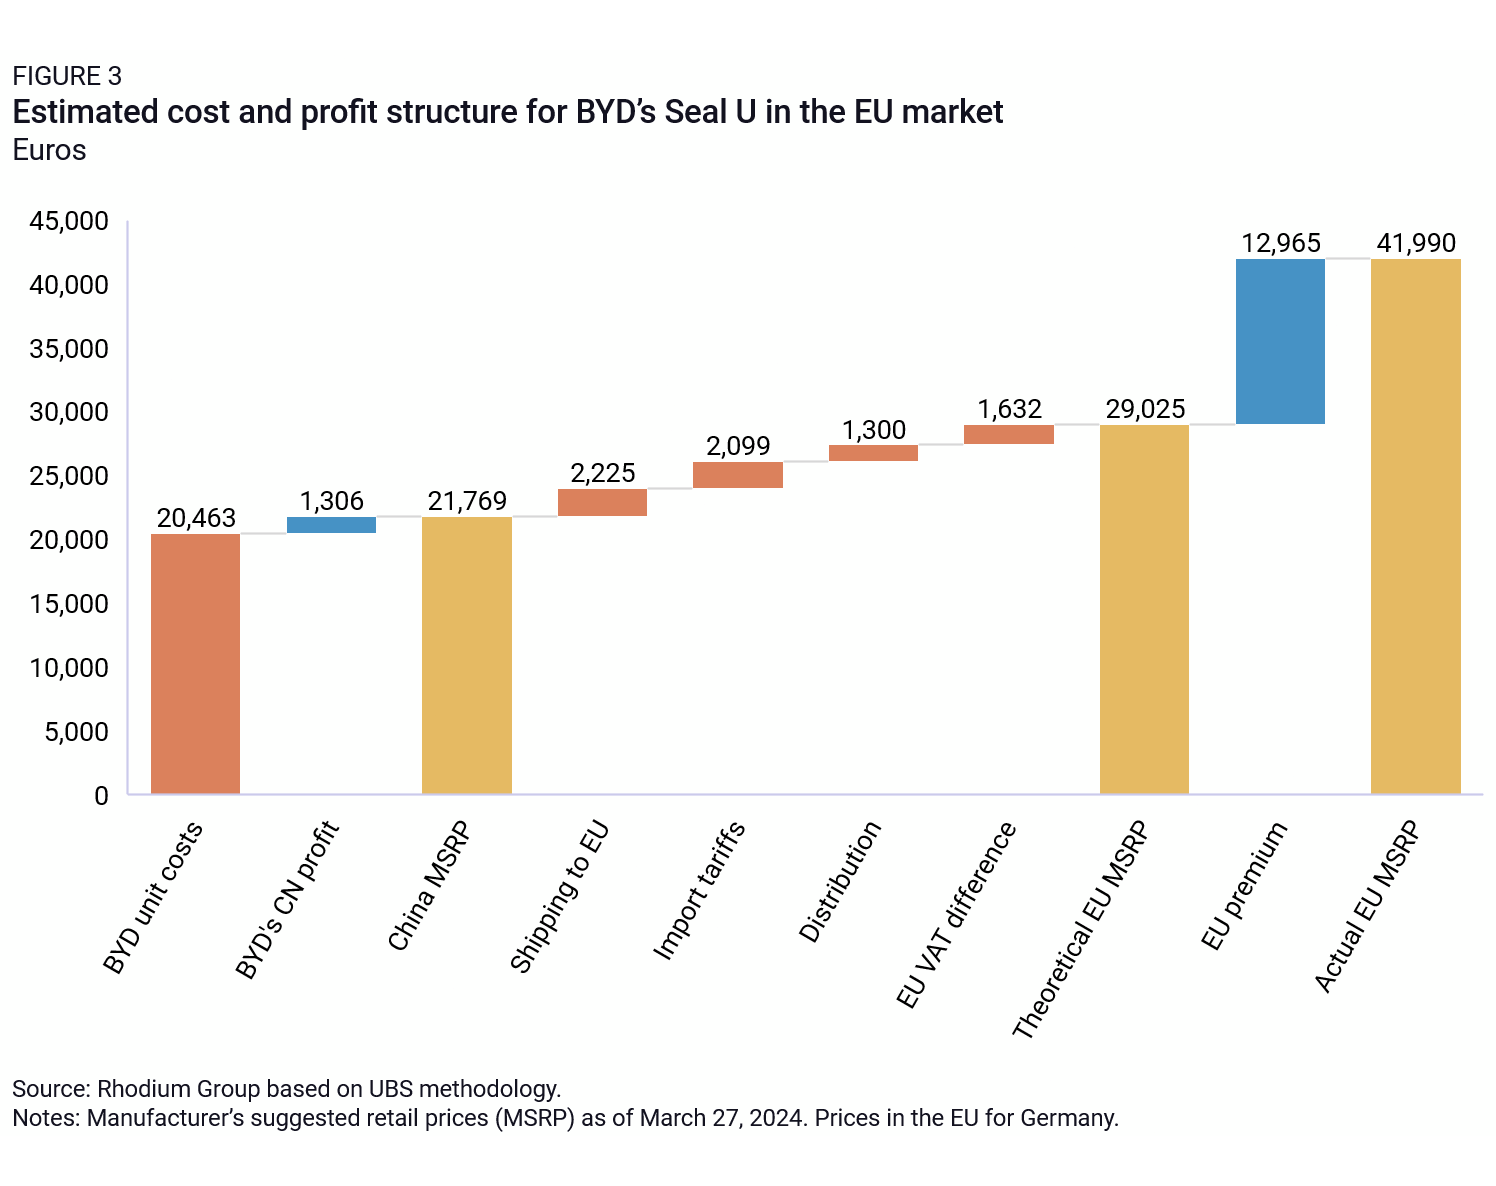
Последователността на мерките е от значение. Окончателните мита на ЕС за батерийни електромобили влязоха в сила през октомври 2024 г. — от 7,8% до 35,3% (върху базовите 10%), но на 12 януари 2026 г. Комисията публикува насоки как износителите могат да подадат ценови ангажименти — на практика минимални вносни цени, които осигуряват достъп до ЕС при спазването им.

Rhodium Group отбелязва, че това не затвори вратата; доставките се върнаха на нивата отпреди митата, а Volkswagen Anhui получи MIP за Cupra Tavascan. Китайските автомобили достигнаха рекорден дял през декември: 9,3% от продажбите в ЕС и впечатляващите 20,6% във Великобритания; за цялата година произведените в Китай автомобили държат 6,4% в ЕС и 12,1% в Обединеното кралство.
Плъг-ин хибридите: заобикаляне на митата
Където митата не захапаха, марките просто ги заобиколиха. Плъг-ин хибридите останаха извън обхвата на митата от 2024 г. и плащаха само стандартното 10% мито, затова BYD, Chery и SAIC/MG пренасочиха гамата си натам.
До май 2026 г. BYD стана най-продаваната марка на PHEV в Германия с 4 290 регистрации — този ръст тласна Брюксел към действие. По данни на Handelsblatt, отразени от няколко издания, Комисията подготвя компенсаторни мита за китайските PHEV, за да затвори тази пролука.
Ако бъдат приети, очаквайте поскъпване на PHEV — точният ефект ще зависи от ставките за конкретните модели.
Промяна в пазарния дял и ценовите предимства
На пръв поглед делът на китайските BEV леко спадна; под повърхността обаче центърът на тежестта се измести. Transport & Environment отчита, че произведените в Китай BEV са 17% от пазара на BEV в ЕС през първото тримесечие на 2026 г., спрямо връх от 22% през 2024 г. — основно защото западните марки (Tesla, BMW, Volvo) намалиха вноса на произведени в Китай автомобили.
В същото време вносът на китайски марки „продължава да расте“, а делът им при PHEV вече е 13% спрямо 3% през 2024 г. По оценка на T&E, китайските BEV остават с около 21% по-евтини от европейските конкуренти, дори след митата.
Междувременно The Guardian съобщава, че към август 2026 г. китайските електромобили държат 14% от европейския пазар, подпомогнати от субсидиите в Италия и ниските мита във Великобритания.
Обеми, локализация и нови производствени стратегии
Обемите разказват същата история. Общият износ на леки автомобили от Китай достига до 922 000 броя, което е ръст от 29% на годишна база, и още 214 000 само през първите два месеца на 2026 г. — плюс 62% на годишна база.
А където митата наистина хапят, отговорът е локализация: заводът на BYD в Унгария се очаква да започне производство в идните месеци, а няколко китайски OEM проучват договорно производство и съвместни предприятия в Европа.
EBRO, марката, която отскоро вече е достъпна в България, всъщност е висок клас Cherry, сглобяван в завода на компанията в Барселона. Така клиентите получават стандартите на ЕС и китайски технологии и стойност — още един пример за този хибриден подход.
Батериите: тихият заден вход
Батериите са тихият заден вход. По данни на T&E вносът на батерии от Китай в ЕС се е увеличил седем пъти от 2020 г. насам, при „изключително ниски“ мита; тяхното предложение е 20% мито върху батериите, което би добавило около 2,8% към цената на произведен в ЕС електромобил — с цел да се защитят нововъзникващите европейски производители на клетки, без да се забавя преходът към електромобили.
„Митата на ЕС свършиха работа донякъде. Западните производители преместиха производството си в Европа, а китайските започнаха локализация. Но конкурентоспособността на европейските компании в електромобилите и батериите все още е под риск. Ако ЕС иска силна местна батерийна верига, ще трябва комбинация от стимули и защита.“
Lucien Mathieu, Transport & Environment

Какво означава това за българските купувачи
Какво означава това за вас в България: очаквайте китайските PHEV да поскъпнат, ако новите мита бъдат въведени; цените на BEV може да се стабилизират там, където има минимални вносни цени; а все повече модели ще се сглобяват в ЕС, за да се намали натискът от митата и да се успокоят опасенията за гаранциите. Цените обаче ще останат все така изгодни за тези, които вече имат заводи в Европа.
За фирмените автопаркове следете общата цена на притежание, а не само цената на етикета — източникът на батериите и митническите ставки вече влияят на амортизацията и месечните разходи.